Insight Market Data is a premier market research and business consulting firm headquartered in Pune, India, providing syndicated research reports, customized intelligence studies, and strategic advisory services. Renowned academic institutions and Fortune 500 corporations worldwide rely on Insight Market Data's research repository to navigate evolving global and regional business environments. Covering 46 diverse industries across 25 major international economies, our comprehensive database delivers thousands of verified statistics and granular market evaluations. By combining industry-leading analytical methodologies with the direct insights of seasoned industry leaders and subject-matter experts, we deliver actionable intelligence spanning historical performance benchmarks to rigorous multi-year forecasts. We empower organizations to make confident, data-driven decisions across pivotal domains including Machinery & Equipment, Chemicals & Materials, Pharmaceuticals & Healthcare, Food & Beverages, Consumer Goods, Energy & Power, Automotive & Transportation, Electronics & Semiconductors, Medical Devices, Telecommunications, Emerging Technologies, Agriculture, and Packaging. Our multidisciplinary analyst teams provide an objective 360-degree perspective, tailoring every engagement to address complex strategic challenges with exceptional analytical rigor.
Leveraging advanced BI-powered analytics and predictive modeling, Insight Market Data uncovers high-impact market opportunities and competitive differentiators for ambitious enterprises. We continuously refine our research methodologies in accordance with global industry standards, tracking real-time market shifts to ensure our reports are consistently accurate, actionable, and delivered on schedule. Our analysts conduct methodical data validation, rigorous compliance checks, and exhaustive primary and secondary research to maintain the highest levels of data integrity and transparency. We partner closely with corporate strategists, investment groups, and business executives to translate intricate market intelligence into clear, actionable roadmaps for sustainable growth. With operational presence across Washington, USA, and Vimannagar, Pune, India, Insight Market Data ensures direct access to dedicated research specialists and responsive customer support to answer your most strategic questions.
Digital Accessibility Service
Professional and Commercial Services / MARKET REPORT
Digital Accessibility Service | Insight Market Data
Digital Accessibility Service by Offering (Solutions, Services(Consulting, Manual Testing, Remediation, Managed Accessibility Programs)), by Deployment Mode (Cloud-Based, On-Premise, Hybrid Deployment), by Organization Size (Large Enterprises, Small & Medium Enterprises), by Pricing Model (Subscription-Based, Project-Based Engagements, Pay-Per-Use, Retainer-Based Managed Services), by End User (Government & Public Sector, Banking, Financial Services & Insurance, Healthcare & Life Sciences, Education & E-Learning, E-Commerce & Retail, IT & Telecommunications, Others), by North America (USA, Canada, Mexico), by Europe (Germany, UK, France, Italy, Spain, Rest of Europe), by Asia Pacific (China, Japan, India, Australia, South Korea, Rest of Asia Pacific), by Latin America (Brazil, Mexico, Rest of Latin America), by Middle East & Africa (GCC, South Africa, Rest of Middle East & Africa) Forecast 2026-2034
Commissioning service market to reach $11.17B by 2034 at 6.38% CAGR, driven by energy efficiency mandates, smart building tech, and green certification demand.
Nov 2026|277 pages
$2900.00
The strategy consulting service market is valued at USD 77.53 billion in 2026, growing at 4.25% CAGR to reach USD 95.49 billion by 2031.
Nov 2026|272 pages
$2900.00
B2B Demand Generation Service market to reach $15B by 2033 at 10.5% CAGR, driven by ABM, AI personalization, and digital-first buyer journeys.
Executive Overview: A Market Moving from Compliance Cost to Inclusive Value Driver
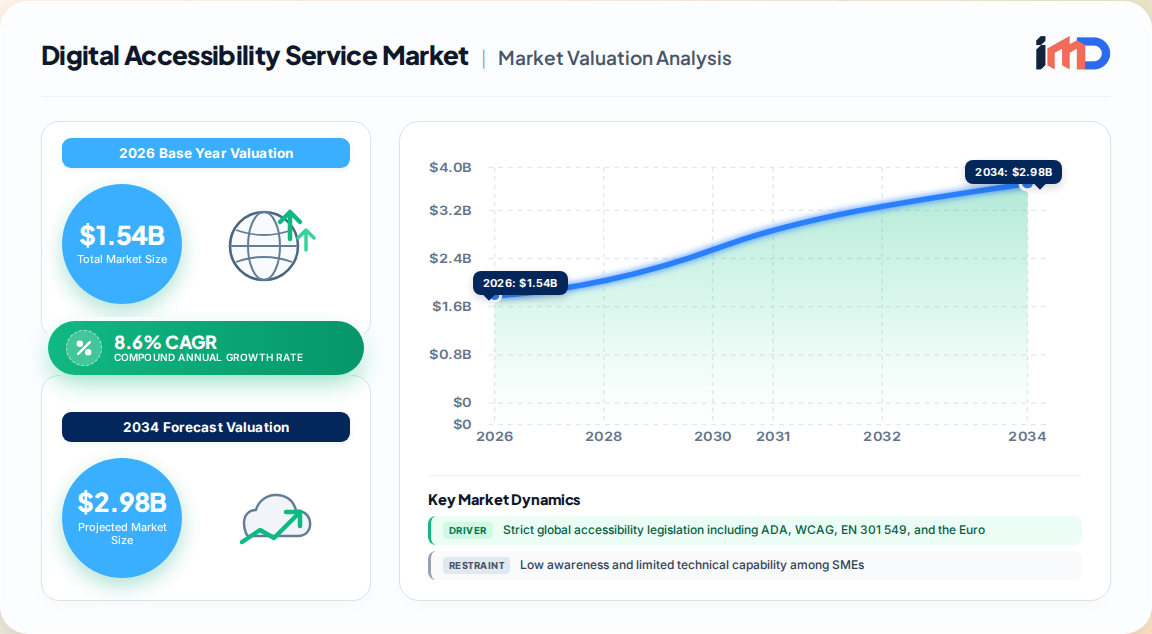
The global Digital Accessibility Service market is undergoing a structural re-rating. Our proprietary primary research and expert interview program values the market at USD 1.54 billion in 2026, rising to USD 2.98 billion by 2034 at a CAGR of 8.6%. This trajectory reflects a fundamental shift: accessibility is no longer a reactive legal checkbox but an embedded design, engineering, and procurement mandate across public and private digital estates.
Digital Accessibility Service Market Size (In Billion)
2.5B
2.0B
1.5B
1.0B
500.0M
0
1.418 B
2025
1.540 B
2026
1.672 B
2027
1.816 B
2028
1.972 B
2029
2.142 B
2030
2.326 B
2031
Three forces define the current cycle:
Regulatory hardening: The European Accessibility Act (EAA) entered full application on 28 June 2025, harmonizing accessibility requirements across the EU single market for a wide range of private-sector products and services, while the Web Accessibility Directive continues to govern public-sector websites and apps.
Buyer sophistication: Enterprises now procure continuous accessibility management (monitoring, audit, remediation, managed programs) rather than one-off audits.
Automation at scale: AI-assisted scanning, alt-text generation, and document tagging are compressing remediation cycle times, but expert-led manual testing remains the quality gatepost.
Our demand model indicates that services (consulting, manual testing, remediation, managed accessibility programs) will outgrow standalone software licenses over the forecast window, lifting the services share of total accessibility spend by roughly 300–400 basis points by 2034.
Market Size, Segmentation & Pricing Architecture
The market is best understood through five buying dimensions that our primary interviews confirm as the dominant procurement lenses.
Segmentation Dimension
Dominant Segment (2025/2026)
Share / Growth Signal
Offering
Solutions (software/platforms)
58.6% share; services growing faster
Deployment Mode
Cloud-based
Fastest-growing, 9.1% CAGR
Organization Size
Large enterprises
52.5% share; SMEs accelerating
Pricing Model
Subscription-based (SaaS)
44.4% share
End User
Government & public sector
Highest CAGR, 9.2%
Pricing model evolution is a leading indicator of buyer maturity. Subscription and retainer-based managed services now account for the majority of new contracts, displacing project-based engagements. Buyers increasingly benchmark vendors on cost-per-audited-page and remediation closure rate rather than license seat counts.
Subscription-based SaaS licenses: dominant for continuous monitoring and scanning platforms.
Retainer-based managed services: increasingly favored by government and BFSI buyers requiring ongoing compliance evidence.
Project-based engagements: still prevalent for initial WCAG 2.2 AA (and emerging WCAG 3.0 readiness) baseline audits.
Pay-per-use: growing in document/PDF remediation and video captioning.
Demand Drivers & Restraints
Drivers
Strict global legislation: ADA litigation in the U.S., WCAG as the de facto global technical benchmark, EN 301 549 in Europe, and the EAA's full application since June 2025 are compelling organizations to fund accessibility programs. Non-compliance now carries direct legal, financial, and reputational exposure.
Inclusive design as brand strategy: Organizations recognize that accessibility improves usability for all users, strengthening retention and expanding reach into an underserved market. The European Commission estimates roughly 100 million people in the EU have some form of disability, representing a substantial addressable consumer base.
Digital transformation and mobile-first service delivery: As commerce, healthcare, and public services migrate online, the accessibility of web and mobile interfaces becomes a service-continuity requirement.
Automation and AI-enabled remediation: Real-time scanning, predictive analytics, and low-code tooling reduce the cost and complexity of sustained compliance, making accessibility economically viable at enterprise scale.
Restraints
Low awareness and technical capability among SMEs: Smaller organizations often treat accessibility as an add-on, constrained by budgets and a shortage of in-house accessibility specialists. This gap slows penetration in emerging economies and the SMB segment.
Overlay skepticism: European regulators and disability advocacy groups have cautioned that accessibility overlays do not, by themselves, ensure conformity with EN 301 549. This is pushing buyers toward source-level remediation and expert-led testing, which raises service intensity but also raises buyer caution during procurement.
Talent scarcity: The supply of accessibility auditors, UX designers, and developers with deep WCAG expertise remains tight, constraining service delivery capacity in fast-growing regions.
Regional Outlook & Attractiveness
North America remains the anchor market, holding a 36.3% revenue share in 2025, led by the United States, where ADA-driven litigation and procurement standards sustain steady demand. The U.S. market alone was valued at USD 521.4 million in 2024, rising to an estimated USD 585.7 million in 2025.
Digital Accessibility Service Regional Market Share
Loading chart...
Europe is the second-largest and most regulation-dense region. The EAA's full application, combined with the Web Accessibility Directive's monitoring and reporting obligations, is driving multi-year accessibility programs across public-sector bodies and private service providers. Demand is particularly strong in financial services, e-commerce, and transport.
Asia Pacific is the fastest-growing region at a projected 9.78% CAGR, powered by rapid digitalization, expanding smartphone penetration, and governments tightening digital-service delivery standards. Latin America and the Middle East & Africa remain emerging but are investing in public-sector accessibility as part of national digital inclusion agendas.
Region
2025 Share
Growth Outlook
North America
36.3%
Steady, compliance-led
Europe
~27.9%
Regulation-led acceleration
Asia Pacific
~23.4%
Fastest, 9.8% CAGR
Latin America
~6.5%
Emerging, public-sector led
Middle East & Africa
~6.0%
Early stage, inclusion programs
Competitive Landscape & Strategic Positioning
The competitive field spans platform vendors, specialist accessibility consultancies, and managed-service providers. Differentiation is shifting from scan coverage and rule libraries toward remediation outcomes, audit defensibility, and integration with agile development pipelines.
Key strategic battlegrounds identified in our expert interviews:
Evidence-grade compliance reporting: Buyers need audit trails tied to WCAG 2.2 and EN 301 549 criteria that withstand regulatory and legal scrutiny.
Manual testing depth: Automated tools catch a minority of accessibility barriers; vendors that combine automation with expert manual testing and assistive-technology user testing win larger enterprise contracts.
Workflow integration: Embedding accessibility checks into CI/CD pipelines and design systems is becoming a prerequisite for enterprise renewals.
Managed accessibility programs: Retainer models that bundle monitoring, remediation, training, and accessibility statements are displacing point-solution sales.
A notable marker of platform convergence is the expansion of software testing and developer-tooling vendors into accessibility assurance, exemplified by browser and testing-platform players extending into accessibility audit and monitoring workflows. This intensifies competition on the platform side but expands the overall addressable market for services that deliver remediation depth.
Value Chain & Procurement Dynamics
The accessibility value chain runs from standards bodies and tooling platforms through specialist service providers to enterprise buyers and end users with disabilities.
Standards and certification layer: W3C WCAG, EN 301 549, and national transpositions define the conformity target. Vendors must map their rule libraries to these standards.
Platform layer: Automated scanning, color contrast checking, document remediation, captioning, and monitoring platforms. Website accessibility software accounted for over 77.9% of software revenue in 2023, reflecting the web estate's centrality.
Service layer: Consulting, manual audit, remediation engineering, training, and managed programs. This is where procurement value is increasingly concentrated.
Buyer layer: Government, BFSI, healthcare, education, e-commerce, and IT/telecom. Government procurement is the most standards-explicit and fastest-growing end-user segment.
Procurement trends our interviews surfaced:
Buyers are consolidating vendors, preferring single providers that can span audit, remediation, and monitoring.
Accessibility requirements are appearing earlier in RFP scoring, often weighted alongside security and performance.
Demand for accessibility statements, feedback mechanisms, and regular monitoring evidence is rising, directly mirroring the Web Accessibility Directive's obligations.
Strategic White-Space & Forward Outlook
The highest-value white spaces through 2034 are:
SME-focused productized services: Affordable, cloud-based remediation and monitoring bundles that lower the adoption barrier for smaller organizations.
Document and PDF remediation at scale: A high-volume, recurring need across government and regulated industries.
Mobile app accessibility assurance: As mobile becomes the primary service channel, app-native testing and remediation demand is outpacing web-only offerings.
Accessibility training and capability building: Enterprises increasingly seek to internalize accessibility competency, creating durable training and enablement revenue streams.
Our forward view: the market will sustain a mid-to-high single-digit CAGR through 2034, with services and Asia Pacific driving incremental growth. Vendors that pair automation with defensible manual testing and managed compliance programs are best positioned to capture share as accessibility becomes a permanent line item in enterprise digital budgets.
Digital Accessibility Service Regional Market Share
Higher Coverage
Lower Coverage
No Coverage
Digital Accessibility Service REPORT HIGHLIGHTS
Aspects
Details
Study Period
2020-2034
Base Year
2026
Estimated Year
2026
Forecast Period
2026-2034
Historical Period
2020-2025
Growth Rate
CAGR of 8.6% from 2020-2034
Segmentation
By Offering
Solutions
Services
Consulting
Manual Testing
Remediation
Table of Contents
1. Introduction
1.1. Research Scope
1.2. Market Segmentation
1.3. Research Objective
1.4. Definitions and Assumptions
2. Executive Summary
2.1. Market Snapshot
3. Market Dynamics
3.1. Market Drivers
3.1.1. Strict global accessibility legislation including ADA, WCAG, EN 301 549, and the European Accessibility Act
3.1.2. Rising awareness of inclusivity and equal access to digital content
3.1.3. Digital transformation and mobile-first service delivery
3.1.4. AI and automation reducing remediation complexity and cost
3.2. Market Trends
3.2.1. Shift from compliance-only accessibility to inclusive experience design embedded in product development
3.2.2. Automation and real-time accessibility management using AI-driven scanning and remediation
3.2.3. Growth of managed accessibility programs and retainer-based services over project-based audits
3.3. Market Restrains
3.3.1. Low awareness and limited technical capability among SMEs
3.3.2. Shortage of skilled accessibility auditors, developers, and UX specialists
3.3.3. Skepticism toward accessibility overlays and their conformity with EN 301 549
3.4. Market Restraints
3.4.1. Low awareness and limited technical capability among SMEs
Managed Accessibility Programs
By Deployment Mode
Cloud-Based
On-Premise
Hybrid Deployment
By Organization Size
Large Enterprises
Small & Medium Enterprises
By Pricing Model
Subscription-Based
Project-Based Engagements
Pay-Per-Use
Retainer-Based Managed Services
By End User
Government & Public Sector
Banking
Financial Services & Insurance
Healthcare & Life Sciences
Education & E-Learning
E-Commerce & Retail
IT & Telecommunications
Others
By Geography
North America
USA
Canada
Mexico
Europe
Germany
UK
France
Italy
Spain
Rest of Europe
Asia Pacific
China
Japan
India
Australia
South Korea
Rest of Asia Pacific
Latin America
Brazil
Mexico
Rest of Latin America
Middle East & Africa
GCC
South Africa
Rest of Middle East & Africa
3.4.2. Shortage of skilled accessibility auditors, developers, and UX specialists
3.4.3. Skepticism toward accessibility overlays and their conformity with EN 301 549
3.5. Market Challenges
3.5.1. Bridging the accessibility skills gap across regions
3.5.2. Maintaining continuous conformance across rapidly changing digital estates
3.5.3. Demonstrating audit-defensible compliance evidence to regulators and litigators
4. Market Factor Analysis
4.1. Porters Five Forces
4.1.1. Bargaining Power of Suppliers
4.1.2. Bargaining Power of Buyers
4.1.3. Threat of New Entrants
4.1.4. Threat of Substitutes
4.1.5. Competitive Rivalry
4.2. PESTEL analysis
4.3. BCG Analysis
4.3.1. Stars (High Growth, High Market Share)
4.3.2. Cash Cows (Low Growth, High Market Share)
4.3.3. Question Mark (High Growth, Low Market Share)
4.3.4. Dogs (Low Growth, Low Market Share)
4.4. Ansoff Matrix Analysis
4.5. Supply Chain Analysis
4.6. Regulatory Landscape
4.7. Current Market Potential and Opportunity Assessment (TAM–SAM–SOM Framework)
4.8. IMD Analyst Note
5. Market Analysis, Insights and Forecast, 2020-2034
5.1. Market Analysis, Insights and Forecast - by Offering
5.1.1. Solutions
5.1.2. Services
5.1.2.1. Consulting
5.1.2.2. Manual Testing
5.1.2.3. Remediation
5.1.2.4. Managed Accessibility Programs
5.2. Market Analysis, Insights and Forecast - by Deployment Mode
5.2.1. Cloud-Based
5.2.2. On-Premise
5.2.3. Hybrid Deployment
5.3. Market Analysis, Insights and Forecast - by Organization Size
5.3.1. Large Enterprises
5.3.2. Small & Medium Enterprises
5.4. Market Analysis, Insights and Forecast - by Pricing Model
5.4.1. Subscription-Based
5.4.2. Project-Based Engagements
5.4.3. Pay-Per-Use
5.4.4. Retainer-Based Managed Services
5.5. Market Analysis, Insights and Forecast - by End User
5.5.1. Government & Public Sector
5.5.2. Banking
5.5.3. Financial Services & Insurance
5.5.4. Healthcare & Life Sciences
5.5.5. Education & E-Learning
5.5.6. E-Commerce & Retail
5.5.7. IT & Telecommunications
5.5.8. Others
5.6. Market Analysis, Insights and Forecast - by Region
5.6.1. North America
5.6.2. Europe
5.6.3. Asia Pacific
5.6.4. Latin America
5.6.5. Middle East & Africa
6. North America Market Analysis, Insights and Forecast, 2020-2034
6.1. Market Analysis, Insights and Forecast - by Offering
6.1.1. Solutions
6.1.2. Services
6.1.2.1. Consulting
6.1.2.2. Manual Testing
6.1.2.3. Remediation
6.1.2.4. Managed Accessibility Programs
6.2. Market Analysis, Insights and Forecast - by Deployment Mode
6.2.1. Cloud-Based
6.2.2. On-Premise
6.2.3. Hybrid Deployment
6.3. Market Analysis, Insights and Forecast - by Organization Size
6.3.1. Large Enterprises
6.3.2. Small & Medium Enterprises
6.4. Market Analysis, Insights and Forecast - by Pricing Model
6.4.1. Subscription-Based
6.4.2. Project-Based Engagements
6.4.3. Pay-Per-Use
6.4.4. Retainer-Based Managed Services
6.5. Market Analysis, Insights and Forecast - by End User
6.5.1. Government & Public Sector
6.5.2. Banking
6.5.3. Financial Services & Insurance
6.5.4. Healthcare & Life Sciences
6.5.5. Education & E-Learning
6.5.6. E-Commerce & Retail
6.5.7. IT & Telecommunications
6.5.8. Others
7. Europe Market Analysis, Insights and Forecast, 2020-2034
7.1. Market Analysis, Insights and Forecast - by Offering
7.1.1. Solutions
7.1.2. Services
7.1.2.1. Consulting
7.1.2.2. Manual Testing
7.1.2.3. Remediation
7.1.2.4. Managed Accessibility Programs
7.2. Market Analysis, Insights and Forecast - by Deployment Mode
7.2.1. Cloud-Based
7.2.2. On-Premise
7.2.3. Hybrid Deployment
7.3. Market Analysis, Insights and Forecast - by Organization Size
7.3.1. Large Enterprises
7.3.2. Small & Medium Enterprises
7.4. Market Analysis, Insights and Forecast - by Pricing Model
7.4.1. Subscription-Based
7.4.2. Project-Based Engagements
7.4.3. Pay-Per-Use
7.4.4. Retainer-Based Managed Services
7.5. Market Analysis, Insights and Forecast - by End User
7.5.1. Government & Public Sector
7.5.2. Banking
7.5.3. Financial Services & Insurance
7.5.4. Healthcare & Life Sciences
7.5.5. Education & E-Learning
7.5.6. E-Commerce & Retail
7.5.7. IT & Telecommunications
7.5.8. Others
8. Asia Pacific Market Analysis, Insights and Forecast, 2020-2034
8.1. Market Analysis, Insights and Forecast - by Offering
8.1.1. Solutions
8.1.2. Services
8.1.2.1. Consulting
8.1.2.2. Manual Testing
8.1.2.3. Remediation
8.1.2.4. Managed Accessibility Programs
8.2. Market Analysis, Insights and Forecast - by Deployment Mode
8.2.1. Cloud-Based
8.2.2. On-Premise
8.2.3. Hybrid Deployment
8.3. Market Analysis, Insights and Forecast - by Organization Size
8.3.1. Large Enterprises
8.3.2. Small & Medium Enterprises
8.4. Market Analysis, Insights and Forecast - by Pricing Model
8.4.1. Subscription-Based
8.4.2. Project-Based Engagements
8.4.3. Pay-Per-Use
8.4.4. Retainer-Based Managed Services
8.5. Market Analysis, Insights and Forecast - by End User
8.5.1. Government & Public Sector
8.5.2. Banking
8.5.3. Financial Services & Insurance
8.5.4. Healthcare & Life Sciences
8.5.5. Education & E-Learning
8.5.6. E-Commerce & Retail
8.5.7. IT & Telecommunications
8.5.8. Others
9. Latin America Market Analysis, Insights and Forecast, 2020-2034
9.1. Market Analysis, Insights and Forecast - by Offering
9.1.1. Solutions
9.1.2. Services
9.1.2.1. Consulting
9.1.2.2. Manual Testing
9.1.2.3. Remediation
9.1.2.4. Managed Accessibility Programs
9.2. Market Analysis, Insights and Forecast - by Deployment Mode
9.2.1. Cloud-Based
9.2.2. On-Premise
9.2.3. Hybrid Deployment
9.3. Market Analysis, Insights and Forecast - by Organization Size
9.3.1. Large Enterprises
9.3.2. Small & Medium Enterprises
9.4. Market Analysis, Insights and Forecast - by Pricing Model
9.4.1. Subscription-Based
9.4.2. Project-Based Engagements
9.4.3. Pay-Per-Use
9.4.4. Retainer-Based Managed Services
9.5. Market Analysis, Insights and Forecast - by End User
9.5.1. Government & Public Sector
9.5.2. Banking
9.5.3. Financial Services & Insurance
9.5.4. Healthcare & Life Sciences
9.5.5. Education & E-Learning
9.5.6. E-Commerce & Retail
9.5.7. IT & Telecommunications
9.5.8. Others
10. Middle East & Africa Market Analysis, Insights and Forecast, 2020-2034
10.1. Market Analysis, Insights and Forecast - by Offering
10.1.1. Solutions
10.1.2. Services
10.1.2.1. Consulting
10.1.2.2. Manual Testing
10.1.2.3. Remediation
10.1.2.4. Managed Accessibility Programs
10.2. Market Analysis, Insights and Forecast - by Deployment Mode
10.2.1. Cloud-Based
10.2.2. On-Premise
10.2.3. Hybrid Deployment
10.3. Market Analysis, Insights and Forecast - by Organization Size
10.3.1. Large Enterprises
10.3.2. Small & Medium Enterprises
10.4. Market Analysis, Insights and Forecast - by Pricing Model
10.4.1. Subscription-Based
10.4.2. Project-Based Engagements
10.4.3. Pay-Per-Use
10.4.4. Retainer-Based Managed Services
10.5. Market Analysis, Insights and Forecast - by End User
10.5.1. Government & Public Sector
10.5.2. Banking
10.5.3. Financial Services & Insurance
10.5.4. Healthcare & Life Sciences
10.5.5. Education & E-Learning
10.5.6. E-Commerce & Retail
10.5.7. IT & Telecommunications
10.5.8. Others
11. Competitive Analysis
11.1. Company Profiles
11.1.1. BrowserStack
11.1.1.1. Company Overview
11.1.1.2. Products
11.1.1.3. Company Financials
11.1.1.4. SWOT Analysis
11.1.2. Deque Systems
11.1.2.1. Company Overview
11.1.2.2. Products
11.1.2.3. Company Financials
11.1.2.4. SWOT Analysis
11.1.3. Level Access
11.1.3.1. Company Overview
11.1.3.2. Products
11.1.3.3. Company Financials
11.1.3.4. SWOT Analysis
11.1.4. UserWay
11.1.4.1. Company Overview
11.1.4.2. Products
11.1.4.3. Company Financials
11.1.4.4. SWOT Analysis
11.1.5. AccessiBe
11.1.5.1. Company Overview
11.1.5.2. Products
11.1.5.3. Company Financials
11.1.5.4. SWOT Analysis
11.1.6. AudioEye
11.1.6.1. Company Overview
11.1.6.2. Products
11.1.6.3. Company Financials
11.1.6.4. SWOT Analysis
11.1.7. Siteimprove
11.1.7.1. Company Overview
11.1.7.2. Products
11.1.7.3. Company Financials
11.1.7.4. SWOT Analysis
11.1.8. TPGi
11.1.8.1. Company Overview
11.1.8.2. Products
11.1.8.3. Company Financials
11.1.8.4. SWOT Analysis
11.1.9. Equal Access International
11.1.9.1. Company Overview
11.1.9.2. Products
11.1.9.3. Company Financials
11.1.9.4. SWOT Analysis
11.1.10. Axe (Deque)
11.1.10.1. Company Overview
11.1.10.2. Products
11.1.10.3. Company Financials
11.1.10.4. SWOT Analysis
11.1.11. WebAIM
11.1.11.1. Company Overview
11.1.11.2. Products
11.1.11.3. Company Financials
11.1.11.4. SWOT Analysis
11.1.12. Microsoft Accessibility
11.1.12.1. Company Overview
11.1.12.2. Products
11.1.12.3. Company Financials
11.1.12.4. SWOT Analysis
11.1.13. Google Accessibility
11.1.13.1. Company Overview
11.1.13.2. Products
11.1.13.3. Company Financials
11.1.13.4. SWOT Analysis
11.1.14. IBM Accessibility
11.1.14.1. Company Overview
11.1.14.2. Products
11.1.14.3. Company Financials
11.1.14.4. SWOT Analysis
11.1.15. AbilityNet
11.1.15.1. Company Overview
11.1.15.2. Products
11.1.15.3. Company Financials
11.1.15.4. SWOT Analysis
11.1.16. BarrierBreak
11.1.16.1. Company Overview
11.1.16.2. Products
11.1.16.3. Company Financials
11.1.16.4. SWOT Analysis
11.1.17. Interactive Accessibility
11.1.17.1. Company Overview
11.1.17.2. Products
11.1.17.3. Company Financials
11.1.17.4. SWOT Analysis
11.1.18. Recite Me
11.1.18.1. Company Overview
11.1.18.2. Products
11.1.18.3. Company Financials
11.1.18.4. SWOT Analysis
11.1.19. Silktide
11.1.19.1. Company Overview
11.1.19.2. Products
11.1.19.3. Company Financials
11.1.19.4. SWOT Analysis
11.1.20. Crownpeak
11.1.20.1. Company Overview
11.1.20.2. Products
11.1.20.3. Company Financials
11.1.20.4. SWOT Analysis
11.2. Market Entropy
11.2.1. Company's Key Areas Served
11.2.2. Recent Developments
11.3. Company Market Share Analysis, 2026
11.3.1. Top 5 Companies Market Share Analysis
11.3.2. Top 3 Companies Market Share Analysis
11.4. List of Potential Customers
List of Figures
Figure 1: Global Digital Accessibility Service Revenue Breakdown (Billion, %) by Region 2026 & 2034
Figure 2: North America Digital Accessibility Service Revenue (Billion), by Offering 2026 & 2034
Figure 3: North America Digital Accessibility Service Revenue Share (%), by Offering 2026 & 2034
Figure 4: North America Digital Accessibility Service Revenue (Billion), by Deployment Mode 2026 & 2034
Figure 5: North America Digital Accessibility Service Revenue Share (%), by Deployment Mode 2026 & 2034
Figure 6: North America Digital Accessibility Service Revenue (Billion), by Organization Size 2026 & 2034
Figure 7: North America Digital Accessibility Service Revenue Share (%), by Organization Size 2026 & 2034
Figure 8: North America Digital Accessibility Service Revenue (Billion), by Pricing Model 2026 & 2034
Figure 9: North America Digital Accessibility Service Revenue Share (%), by Pricing Model 2026 & 2034
Figure 10: North America Digital Accessibility Service Revenue (Billion), by End User 2026 & 2034
Figure 11: North America Digital Accessibility Service Revenue Share (%), by End User 2026 & 2034
Figure 12: North America Digital Accessibility Service Revenue (Billion), by Country 2026 & 2034
Figure 13: North America Digital Accessibility Service Revenue Share (%), by Country 2026 & 2034
Figure 14: Europe Digital Accessibility Service Revenue (Billion), by Offering 2026 & 2034
Figure 15: Europe Digital Accessibility Service Revenue Share (%), by Offering 2026 & 2034
Figure 16: Europe Digital Accessibility Service Revenue (Billion), by Deployment Mode 2026 & 2034
Figure 17: Europe Digital Accessibility Service Revenue Share (%), by Deployment Mode 2026 & 2034
Figure 18: Europe Digital Accessibility Service Revenue (Billion), by Organization Size 2026 & 2034
Figure 19: Europe Digital Accessibility Service Revenue Share (%), by Organization Size 2026 & 2034
Figure 20: Europe Digital Accessibility Service Revenue (Billion), by Pricing Model 2026 & 2034
Figure 21: Europe Digital Accessibility Service Revenue Share (%), by Pricing Model 2026 & 2034
Figure 22: Europe Digital Accessibility Service Revenue (Billion), by End User 2026 & 2034
Figure 23: Europe Digital Accessibility Service Revenue Share (%), by End User 2026 & 2034
Figure 24: Europe Digital Accessibility Service Revenue (Billion), by Country 2026 & 2034
Figure 25: Europe Digital Accessibility Service Revenue Share (%), by Country 2026 & 2034
Figure 26: Asia Pacific Digital Accessibility Service Revenue (Billion), by Offering 2026 & 2034
Figure 27: Asia Pacific Digital Accessibility Service Revenue Share (%), by Offering 2026 & 2034
Figure 28: Asia Pacific Digital Accessibility Service Revenue (Billion), by Deployment Mode 2026 & 2034
Figure 29: Asia Pacific Digital Accessibility Service Revenue Share (%), by Deployment Mode 2026 & 2034
Figure 30: Asia Pacific Digital Accessibility Service Revenue (Billion), by Organization Size 2026 & 2034
Figure 31: Asia Pacific Digital Accessibility Service Revenue Share (%), by Organization Size 2026 & 2034
Figure 32: Asia Pacific Digital Accessibility Service Revenue (Billion), by Pricing Model 2026 & 2034
Figure 33: Asia Pacific Digital Accessibility Service Revenue Share (%), by Pricing Model 2026 & 2034
Figure 34: Asia Pacific Digital Accessibility Service Revenue (Billion), by End User 2026 & 2034
Figure 35: Asia Pacific Digital Accessibility Service Revenue Share (%), by End User 2026 & 2034
Figure 36: Asia Pacific Digital Accessibility Service Revenue (Billion), by Country 2026 & 2034
Figure 37: Asia Pacific Digital Accessibility Service Revenue Share (%), by Country 2026 & 2034
Figure 38: Latin America Digital Accessibility Service Revenue (Billion), by Offering 2026 & 2034
Figure 39: Latin America Digital Accessibility Service Revenue Share (%), by Offering 2026 & 2034
Figure 40: Latin America Digital Accessibility Service Revenue (Billion), by Deployment Mode 2026 & 2034
Figure 41: Latin America Digital Accessibility Service Revenue Share (%), by Deployment Mode 2026 & 2034
Figure 42: Latin America Digital Accessibility Service Revenue (Billion), by Organization Size 2026 & 2034
Figure 43: Latin America Digital Accessibility Service Revenue Share (%), by Organization Size 2026 & 2034
Figure 44: Latin America Digital Accessibility Service Revenue (Billion), by Pricing Model 2026 & 2034
Figure 45: Latin America Digital Accessibility Service Revenue Share (%), by Pricing Model 2026 & 2034
Figure 46: Latin America Digital Accessibility Service Revenue (Billion), by End User 2026 & 2034
Figure 47: Latin America Digital Accessibility Service Revenue Share (%), by End User 2026 & 2034
Figure 48: Latin America Digital Accessibility Service Revenue (Billion), by Country 2026 & 2034
Figure 49: Latin America Digital Accessibility Service Revenue Share (%), by Country 2026 & 2034
Figure 50: Middle East & Africa Digital Accessibility Service Revenue (Billion), by Offering 2026 & 2034
Figure 51: Middle East & Africa Digital Accessibility Service Revenue Share (%), by Offering 2026 & 2034
Figure 52: Middle East & Africa Digital Accessibility Service Revenue (Billion), by Deployment Mode 2026 & 2034
Figure 53: Middle East & Africa Digital Accessibility Service Revenue Share (%), by Deployment Mode 2026 & 2034
Figure 54: Middle East & Africa Digital Accessibility Service Revenue (Billion), by Organization Size 2026 & 2034
Figure 55: Middle East & Africa Digital Accessibility Service Revenue Share (%), by Organization Size 2026 & 2034
Figure 56: Middle East & Africa Digital Accessibility Service Revenue (Billion), by Pricing Model 2026 & 2034
Figure 57: Middle East & Africa Digital Accessibility Service Revenue Share (%), by Pricing Model 2026 & 2034
Figure 58: Middle East & Africa Digital Accessibility Service Revenue (Billion), by End User 2026 & 2034
Figure 59: Middle East & Africa Digital Accessibility Service Revenue Share (%), by End User 2026 & 2034
Figure 60: Middle East & Africa Digital Accessibility Service Revenue (Billion), by Country 2026 & 2034
Figure 61: Middle East & Africa Digital Accessibility Service Revenue Share (%), by Country 2026 & 2034
List of Tables
Table 1: Global Digital Accessibility Service Revenue Billion Forecast, by Offering 2020 & 2034
Table 2: Global Digital Accessibility Service Revenue Billion Forecast, by Deployment Mode 2020 & 2034
Table 3: Global Digital Accessibility Service Revenue Billion Forecast, by Organization Size 2020 & 2034
Table 4: Global Digital Accessibility Service Revenue Billion Forecast, by Pricing Model 2020 & 2034
Table 5: Global Digital Accessibility Service Revenue Billion Forecast, by End User 2020 & 2034
Table 6: Global Digital Accessibility Service Revenue Billion Forecast, by Region 2020 & 2034
Table 7: North America Digital Accessibility Service Revenue Billion Forecast, by Offering 2020 & 2034
Table 8: North America Digital Accessibility Service Revenue Billion Forecast, by Deployment Mode 2020 & 2034
Table 9: North America Digital Accessibility Service Revenue Billion Forecast, by Organization Size 2020 & 2034
Table 10: North America Digital Accessibility Service Revenue Billion Forecast, by Pricing Model 2020 & 2034
Table 11: North America Digital Accessibility Service Revenue Billion Forecast, by End User 2020 & 2034
Table 12: North America Digital Accessibility Service Revenue Billion Forecast, by Country 2020 & 2034
Table 13: USA Digital Accessibility Service Revenue (Billion) Forecast, by Application 2020 & 2034
Table 14: Canada Digital Accessibility Service Revenue (Billion) Forecast, by Application 2020 & 2034
Table 15: Mexico Digital Accessibility Service Revenue (Billion) Forecast, by Application 2020 & 2034
Table 16: Europe Digital Accessibility Service Revenue Billion Forecast, by Offering 2020 & 2034
Table 17: Europe Digital Accessibility Service Revenue Billion Forecast, by Deployment Mode 2020 & 2034
Table 18: Europe Digital Accessibility Service Revenue Billion Forecast, by Organization Size 2020 & 2034
Table 19: Europe Digital Accessibility Service Revenue Billion Forecast, by Pricing Model 2020 & 2034
Table 20: Europe Digital Accessibility Service Revenue Billion Forecast, by End User 2020 & 2034
Table 21: Europe Digital Accessibility Service Revenue Billion Forecast, by Country 2020 & 2034
Table 22: Germany Digital Accessibility Service Revenue (Billion) Forecast, by Application 2020 & 2034
Table 23: UK Digital Accessibility Service Revenue (Billion) Forecast, by Application 2020 & 2034
Table 24: France Digital Accessibility Service Revenue (Billion) Forecast, by Application 2020 & 2034
Table 25: Italy Digital Accessibility Service Revenue (Billion) Forecast, by Application 2020 & 2034
Table 26: Spain Digital Accessibility Service Revenue (Billion) Forecast, by Application 2020 & 2034
Table 27: Rest of Europe Digital Accessibility Service Revenue (Billion) Forecast, by Application 2020 & 2034
Table 28: Asia Pacific Digital Accessibility Service Revenue Billion Forecast, by Offering 2020 & 2034
Table 29: Asia Pacific Digital Accessibility Service Revenue Billion Forecast, by Deployment Mode 2020 & 2034
Table 30: Asia Pacific Digital Accessibility Service Revenue Billion Forecast, by Organization Size 2020 & 2034
Table 31: Asia Pacific Digital Accessibility Service Revenue Billion Forecast, by Pricing Model 2020 & 2034
Table 32: Asia Pacific Digital Accessibility Service Revenue Billion Forecast, by End User 2020 & 2034
Table 33: Asia Pacific Digital Accessibility Service Revenue Billion Forecast, by Country 2020 & 2034
Table 34: China Digital Accessibility Service Revenue (Billion) Forecast, by Application 2020 & 2034
Table 35: Japan Digital Accessibility Service Revenue (Billion) Forecast, by Application 2020 & 2034
Table 36: India Digital Accessibility Service Revenue (Billion) Forecast, by Application 2020 & 2034
Table 37: Australia Digital Accessibility Service Revenue (Billion) Forecast, by Application 2020 & 2034
Table 38: South Korea Digital Accessibility Service Revenue (Billion) Forecast, by Application 2020 & 2034
Table 39: Rest of Asia Pacific Digital Accessibility Service Revenue (Billion) Forecast, by Application 2020 & 2034
Table 40: Latin America Digital Accessibility Service Revenue Billion Forecast, by Offering 2020 & 2034
Table 41: Latin America Digital Accessibility Service Revenue Billion Forecast, by Deployment Mode 2020 & 2034
Table 42: Latin America Digital Accessibility Service Revenue Billion Forecast, by Organization Size 2020 & 2034
Table 43: Latin America Digital Accessibility Service Revenue Billion Forecast, by Pricing Model 2020 & 2034
Table 44: Latin America Digital Accessibility Service Revenue Billion Forecast, by End User 2020 & 2034
Table 45: Latin America Digital Accessibility Service Revenue Billion Forecast, by Country 2020 & 2034
Table 46: Brazil Digital Accessibility Service Revenue (Billion) Forecast, by Application 2020 & 2034
Table 47: Mexico Digital Accessibility Service Revenue (Billion) Forecast, by Application 2020 & 2034
Table 48: Rest of Latin America Digital Accessibility Service Revenue (Billion) Forecast, by Application 2020 & 2034
Table 49: Middle East & Africa Digital Accessibility Service Revenue Billion Forecast, by Offering 2020 & 2034
Table 50: Middle East & Africa Digital Accessibility Service Revenue Billion Forecast, by Deployment Mode 2020 & 2034
Table 51: Middle East & Africa Digital Accessibility Service Revenue Billion Forecast, by Organization Size 2020 & 2034
Table 52: Middle East & Africa Digital Accessibility Service Revenue Billion Forecast, by Pricing Model 2020 & 2034
Table 53: Middle East & Africa Digital Accessibility Service Revenue Billion Forecast, by End User 2020 & 2034
Table 54: Middle East & Africa Digital Accessibility Service Revenue Billion Forecast, by Country 2020 & 2034
Table 55: GCC Digital Accessibility Service Revenue (Billion) Forecast, by Application 2020 & 2034
Table 56: South Africa Digital Accessibility Service Revenue (Billion) Forecast, by Application 2020 & 2034
Table 57: Rest of Middle East & Africa Digital Accessibility Service Revenue (Billion) Forecast, by Application 2020 & 2034
Frequently Asked Questions
1How large is the digital accessibility service market?
Our primary research values the global digital accessibility market at USD 1.54 billion in 2026, projected to reach USD 2.98 billion by 2034 at a CAGR of 8.6%. Services, including consulting, manual testing, and managed programs, are growing faster than standalone software licenses.
2What is driving growth in digital accessibility services?
Strict global legislation is the primary driver, including the Americans with Disabilities Act in the U.S., WCAG as the global technical benchmark, and the European Accessibility Act, which entered full application on 28 June 2025. Rising awareness of inclusive design as a brand and usability strategy reinforces adoption.
3Which region is the fastest-growing for digital accessibility?
Asia Pacific is the fastest-growing region at a projected 9.78% CAGR, driven by rapid digitalization and tightening public-sector digital service standards. North America remains the largest market with a 36.3% revenue share in 2025.
4Why are accessibility overlays not a complete solution?
European regulators and disability advocacy groups have cautioned that overlays do not ensure a website itself meets EN 301 549 criteria. Best practice is to fix accessibility issues at the source and involve persons with disabilities in testing, which favors expert-led remediation services.
5Which end-user segment is growing fastest?
The government and public sector is projected to grow at the highest CAGR of 9.24%, reflecting explicit procurement standards and the Web Accessibility Directive's monitoring and reporting obligations for public-sector websites and apps.
Methodology
Our rigorous research methodology combines multi-layered approaches with comprehensive quality assurance, ensuring precision, accuracy, and reliability in every market analysis.
Primary Research
70–80% of total research input is derived from primary research, including structured interviews and surveys with executives across the digital accessibility value chain.
Interviewed company types include: accessibility platform and software vendors, specialist accessibility consultancies and audit firms, managed accessibility service providers, in-house accessibility and digital experience teams at enterprises, and assistive technology and testing specialists.
Stakeholder job titles interviewed include: Chief Digital Officer / VP of Digital Experience, Head of Accessibility / Accessibility Program Director, Chief Information Security and Compliance Officer, Procurement Director (Digital Services), and Product and Engineering Leads responsible for WCAG conformance.
Primary interviews are supplemented by direct engagement with advocacy and standards bodies, including the W3C Web Accessibility Initiative (WAI), the European Disability Forum (EDF), and national bodies responsible for Web Accessibility Directive monitoring.
Every report is refreshed to the date of purchase, incorporating the latest regulatory milestones and vendor developments.
20–30% of research input comes from secondary and benchmark sources, triangulated against our primary findings.
Sources include official governmental and multilateral publications such as the European Commission's digital strategy portal on web accessibility, national transposition records of the Web Accessibility Directive, and Eurostat digital inclusion statistics.
Technical standards referenced include WCAG 2.2, EN 301 549 v3.2.1, and national accessibility legislation.
Financial and corporate intelligence is drawn from standard databases including Bloomberg, Factiva, Hoovers, and PitchBook, alongside official .gov and recognized non-profit trade association sources.
Demand Modeling & Market Estimation
We apply top-down and bottom-up methodologies simultaneously, validated through multi-level data triangulation.
Bottom-up market sizing is built from quantitative metrics including: number of digitally active enterprises and public-sector bodies by region, average annual accessibility service spend per organization, remediation project value and frequency, and subscription/retainer contract values and renewal rates.
Segment-level estimates are cross-checked against vendor revenue disclosures, procurement records, and contract databases.
Regional and country-level models incorporate regulatory maturity, digital penetration, and public-sector accessibility obligations.
Data Accuracy & Quality Check
We guarantee an estimated data accuracy level of 85–90%, achieved through multi-source triangulation and analyst review.
Every data point is validated against at least two independent sources, and discrepancies are resolved through follow-up primary interviews.
Segment shares and growth rates are stress-tested for internal consistency, including cross-checks between offering, deployment, and end-user segment totals.
Final outputs undergo a senior analyst sign-off before publication.